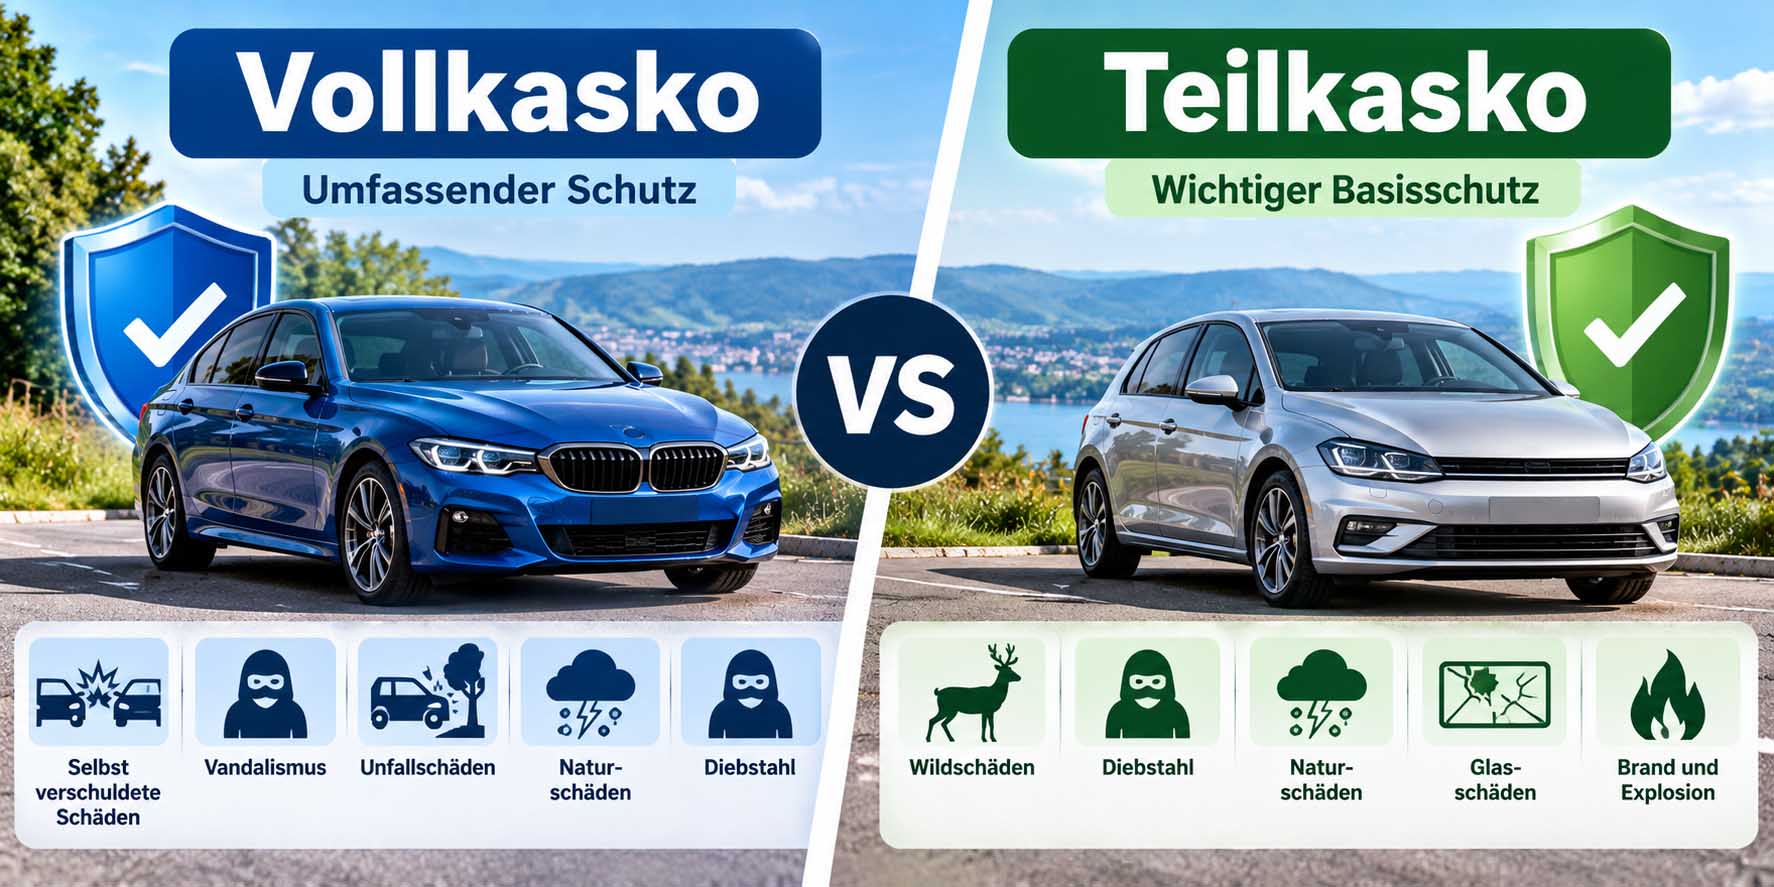
Du möchtest dein Auto versichern und fragst dich, worin der Unterschied Vollkasko Teilkasko besteht? Die Antwort ist einfacher, als viele denken: Eine Teilkaskoversicherung schützt dein Fahrzeug gegen bestimmte äußere Einflüsse wie Diebstahl, Hagel oder Glasbruch. Die Vollkaskoversicherung bietet darüber hinaus Schutz bei selbst verschuldeten Unfällen und mutwilligen Beschädigungen durch fremde Personen.
Allerdings bedeutet mehr Versicherungsschutz nicht automatisch, dass Vollkasko für jeden Autofahrer die beste Wahl ist. Entscheidend sind unter anderem der Fahrzeugwert, dein Budget, deine Fahrpraxis und das finanzielle Risiko, das du selbst tragen kannst.
Besonders bei Neuwagen oder finanzierten Fahrzeugen kann sich eine Vollkaskoversicherung lohnen. Bei älteren Autos reicht dagegen häufig eine Teilkasko aus.
In diesem Ratgeber erfährst du, welche Schäden beide Versicherungen übernehmen, wie sich die Kosten unterscheiden und welche Absicherung zu deinem Fahrzeug passt.
Was ist der Unterschied zwischen Vollkasko und Teilkasko?
Beide Versicherungsarten gehören zur Kaskoversicherung. Sie schützen dein eigenes Fahrzeug vor bestimmten Schäden. Der wichtigste Unterschied liegt im Umfang der versicherten Risiken.
Während die Teilkasko hauptsächlich ausgewählte Schäden durch äußere Ereignisse abdeckt, übernimmt die Vollkasko auch bestimmte zusätzliche Schäden am eigenen Fahrzeug.
Vollkasko und Teilkasko im direkten Vergleich
| Leistung | Teilkasko | Vollkasko |
|---|---|---|
| Autodiebstahl | Ja | Ja |
| Glasbruch | Ja | Ja |
| Hagel und Sturm | Ja, nach Bedingungen | Ja, nach Bedingungen |
| Brand und Explosion | Ja | Ja |
| Bestimmte Wildunfälle | Ja | Ja |
| Marderbiss | Häufig, je nach Tarif | Häufig, je nach Tarif |
| Selbst verschuldeter Unfall | Nein | Ja |
| Mutwillige Beschädigung durch Dritte | Nein | Ja |
| Unfall durch unbekannten Verursacher | Nicht grundsätzlich | Häufig über Vollkasko |
| Schadenfreiheitsklasse | Üblicherweise keine | Ja |
| Versicherungsbeitrag | Häufig günstiger | Häufig höher |
Die genauen Leistungen hängen allerdings vom Versicherungsvertrag ab. Deshalb solltest du nicht nur den Preis vergleichen, sondern auch die versicherten Schäden, Ausschlüsse und Selbstbeteiligungen prüfen.
Wenn du den Unterschied Vollkasko Teilkasko richtig bewerten möchtest, solltest du besonders auf die Risiken achten, die nur eine Vollkaskoversicherung übernimmt.
Teilkasko erklärt: Leistungen und Versicherungsschutz
Die Teilkasko ist eine freiwillige Fahrzeugversicherung, die bestimmte Schäden am eigenen Auto übernimmt.
Anders als die gesetzlich vorgeschriebene Kfz-Haftpflichtversicherung schützt sie nicht die Ansprüche anderer Verkehrsteilnehmer, sondern dein Fahrzeug.
Welche Schäden übernimmt die Teilkasko?
Typische Leistungen sind:
- Diebstahl: Dein Fahrzeug wird gestohlen oder durch einen versicherten Diebstahlversuch beschädigt.
- Glasbruch: Beispielsweise wird die Windschutzscheibe durch einen Steinschlag beschädigt.
- Naturereignisse: Hagel, Sturm, Blitzschlag und Überschwemmungen können versichert sein.
- Brand: Ein Feuer beschädigt oder zerstört dein Auto.
- Tierunfälle: Zusammenstöße mit bestimmten Tieren sind je nach Tarif abgedeckt.
- Tierbiss: Schäden durch Marder oder andere Tiere können eingeschlossen sein.
Bei Tierunfällen gibt es deutliche Unterschiede. Manche Versicherungen decken ausschließlich Zusammenstöße mit Haarwild ab. Andere Tarife bieten Schutz bei Unfällen mit Tieren aller Art.
Auch Folgeschäden durch Tierbisse sind nicht automatisch unbegrenzt versichert. Daher lohnt sich ein genauer Blick in die Versicherungsbedingungen.
Welche Schäden zahlt die Teilkasko nicht?
Ein typisches Beispiel ist ein selbst verschuldeter Parkunfall.
Wenn du beim Rückwärtsfahren gegen eine Mauer stößt, übernimmt die Teilkasko den Schaden an deinem eigenen Fahrzeug normalerweise nicht.
Auch mutwillige Kratzer durch unbekannte Personen sind in der Regel kein Teilkaskoschaden. Für solche Risiken benötigst du meistens eine Vollkaskoversicherung.
Vollkasko erklärt: Leistungen und zusätzlicher Schutz
Die Vollkasko bietet einen umfangreicheren Schutz für dein Fahrzeug. Sie enthält grundsätzlich die Leistungen der Teilkasko und ergänzt diese um weitere versicherte Risiken.
Besonders relevant ist der Schutz bei selbst verschuldeten Unfällen.
Welche zusätzlichen Leistungen bietet Vollkasko?
Zu den wichtigsten Leistungen gehören:
Selbst verschuldete Unfälle
Du verursachst einen Unfall und beschädigst dein eigenes Fahrzeug. Die Vollkasko kann die Reparaturkosten übernehmen.
Vandalismus
Eine fremde Person zerkratzt absichtlich deinen Lack oder beschädigt dein Fahrzeug. Solche Schäden können über die Vollkasko versichert sein.
Unfälle mit unbekanntem Verursacher
Wird dein geparktes Auto beschädigt und der Verursacher bleibt unbekannt, kann die Vollkasko helfen.
Allerdings gelten die vereinbarten Selbstbeteiligungen und Versicherungsbedingungen.
Was zahlt auch die Vollkasko nicht?
Selbst eine Vollkaskoversicherung deckt nicht jeden denkbaren Schaden ab.
Typische Ausschlüsse betreffen beispielsweise normale Abnutzung, Verschleiß und bestimmte technische Defekte.
Bei vorsätzlich verursachten Schäden besteht grundsätzlich kein Versicherungsschutz.
Außerdem kann der Versicherer seine Leistung bei grober Fahrlässigkeit unter bestimmten Voraussetzungen kürzen. Viele Tarife enthalten jedoch einen weitgehenden Verzicht auf diesen Einwand, teilweise mit Ausnahmen.
Deshalb solltest du vor Vertragsabschluss prüfen, welche Einschränkungen gelten.
Unterschied Vollkasko Teilkasko: Drei praktische Beispiele
An konkreten Situationen lässt sich der Versicherungsschutz besonders leicht verstehen. Die folgenden Beispiele zeigen, wann Teilkasko ausreicht und wann Vollkasko notwendig sein kann.
Beispiel 1: Hagelschaden auf dem Parkplatz
Dein Auto steht während eines Gewitters draußen. Durch starken Hagel entstehen zahlreiche Dellen auf dem Dach und der Motorhaube.
In diesem Fall greift normalerweise bereits die Teilkaskoversicherung, sofern der Schaden unter die vereinbarten Bedingungen fällt.
Eine Vollkasko ist dafür nicht erforderlich.
Beispiel 2: Selbst verschuldeter Auffahrunfall
Du bemerkst zu spät, dass das Fahrzeug vor dir bremst. Anschließend verursachst du einen Auffahrunfall.
Die Kfz-Haftpflichtversicherung reguliert grundsätzlich berechtigte Ansprüche des Unfallgegners.
Den Schaden an deinem eigenen Auto übernimmt dagegen normalerweise nur die Vollkasko.
Beispiel 3: Zerkratzter Autolack
Du parkst dein Fahrzeug über Nacht an einer öffentlichen Straße. Am nächsten Morgen entdeckst du tiefe Kratzer, die offenbar absichtlich verursacht wurden.
Solche Vandalismusschäden gehören typischerweise zum Vollkaskoschutz. Die Teilkasko reicht dafür normalerweise nicht aus.
Diese Beispiele zeigen, warum du deine Entscheidung nicht allein vom monatlichen Versicherungsbeitrag abhängig machen solltest.
Was kosten Vollkasko und Teilkasko?
Der Preisunterschied kann erheblich sein. Allerdings lässt sich kein allgemeingültiger Betrag nennen, weil Versicherer die Beiträge anhand verschiedener Faktoren berechnen.
Dazu gehören:
- Fahrzeugmodell und Typklasse
- Wohnort beziehungsweise Regionalklasse
- Alter und Fahrpraxis
- Jährliche Fahrleistung
- Anzahl der berechtigten Fahrer
- Gewählte Selbstbeteiligung
- Schadenfreiheitsklasse bei Vollkasko
- Individuelle Tarifleistungen
Grundsätzlich ist eine Teilkaskoversicherung häufig günstiger.
Allerdings kann eine Vollkasko mit hoher Schadenfreiheitsklasse unter bestimmten Umständen ähnlich viel oder sogar weniger kosten als eine Teilkasko.
Deshalb solltest du immer beide Varianten berechnen lassen.
Beispiel für einen Versicherungsvergleich
Angenommen, du erhältst folgende unverbindliche Angebote:
| Versicherung | Jahresbeitrag | Selbstbeteiligung |
|---|---|---|
| Teilkasko | 320 € | 150 € |
| Vollkasko | 580 € | 300 € Vollkasko / 150 € Teilkasko |
In diesem Beispiel kostet die Vollkasko jährlich 260 € mehr. Dafür erhältst du einen erweiterten Schutz bei selbst verschuldeten Unfällen und Vandalismus.
Die Beträge dienen ausschließlich zur Veranschaulichung und sind keine aktuellen Marktangebote.
Ob sich der Aufpreis lohnt, hängt vor allem vom Fahrzeugwert und deiner finanziellen Situation ab.
Welche Rolle spielt die Selbstbeteiligung?
Die Selbstbeteiligung bezeichnet den Betrag, den du bei einem versicherten Schaden selbst bezahlst.
Beispielsweise vereinbarst du eine Selbstbeteiligung von 300 €. Entsteht ein gedeckter Schaden von 2.000 €, übernimmt die Versicherung grundsätzlich 1.700 €, sofern keine weiteren Einschränkungen gelten.
Eine höhere Selbstbeteiligung kann deinen Versicherungsbeitrag reduzieren. Allerdings musst du im Schadenfall mehr aus eigener Tasche bezahlen.
Wähle deshalb einen Betrag, den du problemlos finanzieren kannst.
Bei der Vollkasko werden häufig unterschiedliche Selbstbeteiligungen für Vollkasko- und Teilkaskoschäden vereinbart.
Wann lohnt sich Vollkasko statt Teilkasko?
Eine Vollkaskoversicherung ist besonders interessant, wenn dein Fahrzeug einen hohen Wert besitzt. Schließlich können bereits kleinere Unfälle erhebliche Reparaturkosten verursachen.
Neuwagen und junge Gebrauchtwagen
Bei neuen Fahrzeugen ist der finanzielle Verlust nach einem Unfall häufig besonders hoch. Deshalb entscheiden sich viele Besitzer in den ersten Jahren für Vollkasko.
Auch bei hochwertigen Gebrauchtwagen kann sich der zusätzliche Schutz lohnen.
Finanzierte und geleaste Fahrzeuge
Bei Leasingfahrzeugen verlangen Leasinggeber häufig eine Vollkaskoversicherung.
Auch bei finanzierten Fahrzeugen kann sie sinnvoll sein, weil nach einem Totalschaden möglicherweise weiterhin Kreditverpflichtungen bestehen.
Allerdings ersetzt die Vollkasko nicht automatisch eine GAP-Deckung, die bestimmte Finanzierungslücken absichern kann.
Prüfe daher die Vertragsbedingungen sorgfältig.
Fahranfänger und Vielfahrer
Wer viel unterwegs ist, hat mehr Verkehrssituationen zu bewältigen. Daher kann ein umfassender Versicherungsschutz sinnvoll sein.
Allerdings zahlen Fahranfänger häufig höhere Beiträge.
Ein individueller Vergleich zeigt, ob die zusätzlichen Kosten tragbar sind.
Wann reicht eine Teilkaskoversicherung?
Bei älteren Fahrzeugen mit geringem Restwert ist Teilkasko häufig eine wirtschaftlich vernünftige Lösung.
Angenommen, dein Auto ist nur noch 2.500 € wert. Wenn eine Vollkaskoversicherung deutlich mehr kostet als Teilkasko, solltest du prüfen, ob sich der zusätzliche Schutz finanziell lohnt.
Dabei spielen auch deine Rücklagen eine Rolle.
Kannst du einen größeren selbst verschuldeten Schaden selbst bezahlen, benötigst du möglicherweise keine Vollkasko.
Andererseits kann Teilkasko weiterhin sinnvoll sein, wenn du dich gegen Diebstahl, Glasbruch oder Hagelschäden absichern möchtest.
Vollkasko und Teilkasko: Unterschiede bei der Rückstufung
Ein weiterer wichtiger Unterschied Vollkasko Teilkasko betrifft das Schadenfreiheitsrabatt-System.
Bei der Vollkasko gibt es üblicherweise Schadenfreiheitsklassen. Je länger du ohne entsprechend angerechneten Schaden fährst, desto günstiger kann dein Beitrag ausfallen.
Meldest du dagegen einen Vollkaskoschaden, kann dein Versicherer dich im folgenden Versicherungsjahr zurückstufen.
Dadurch steigt möglicherweise dein Beitrag.
Die Teilkasko verwendet normalerweise keine Schadenfreiheitsklassen. Deshalb führt ein regulierter Teilkaskoschaden üblicherweise nicht zu einer individuellen Rückstufung.
Allerdings können allgemeine Beitragsanpassungen trotzdem stattfinden.
Bei kleineren Vollkaskoschäden solltest du daher prüfen, ob sich eine Regulierung über die Versicherung lohnt oder ob eine Selbstzahlung langfristig günstiger wäre.
Worauf solltest du beim Versicherungsvergleich achten?
Nicht jeder günstige Tarif bietet automatisch den passenden Schutz. Achte deshalb besonders auf folgende Punkte.
Erweiterte Wildschaden-Deckung
Einige Tarife beschränken sich auf bestimmte Tierarten. Andere versichern Zusammenstöße mit Tieren aller Art.
Gerade bei regelmäßigen Fahrten über Landstraßen kann dieser Unterschied relevant sein.
Schutz bei grober Fahrlässigkeit
Viele moderne Tarife verzichten bei zahlreichen Fällen grober Fahrlässigkeit auf Leistungskürzungen.
Allerdings können Ausnahmen bestehen. Prüfe deshalb die entsprechenden Vertragsklauseln.
Neupreis- und Kaufpreisentschädigung
Bei einem Totalschaden oder Diebstahl ersetzen manche Tarife innerhalb bestimmter Fristen den Neupreis beziehungsweise Kaufpreis statt nur des Wiederbeschaffungswertes.
Das kann besonders bei neueren Fahrzeugen vorteilhaft sein.
Werkstattbindung
Tarife mit Werkstattbindung sind häufig günstiger. Dafür musst du Reparaturen bei bestimmten Partnerwerkstätten durchführen lassen.
Überlege daher, ob dir die freie Werkstattwahl wichtig ist.
Wenn du verschiedene Tarife vergleichen möchtest, findest du bei der Verbraucherzentrale Informationen zur Kfz-Versicherung.
Welche Versicherung passt zu deinem Fahrverhalten?
Neben dem Fahrzeugwert solltest du auch berücksichtigen, wie und wo du dein Auto nutzt.
Fährst du regelmäßig durch dicht befahrene Innenstädte, können Parkschäden und kleinere Kollisionen eine größere Rolle spielen.
Steht dein Auto dagegen überwiegend geschützt in einer Garage, kann das Risiko bestimmter Schäden geringer sein.
Auch deine Aufmerksamkeit im Straßenverkehr bleibt entscheidend. Bei theoretischen Führerscheinfragen wie womit müssen sie hier rechnen geht es darum, mögliche Gefahren frühzeitig zu erkennen und angemessen zu reagieren.
Eine gute Versicherung ersetzt schließlich keine vorsichtige Fahrweise.
Trotzdem kann sie dich vor erheblichen finanziellen Belastungen schützen, wenn ein versicherter Schaden entsteht.
Häufige Fragen zu Vollkasko und Teilkasko
Ist bei Vollkasko automatisch Teilkasko dabei?
Ja. Eine Vollkaskoversicherung enthält grundsätzlich auch den Teilkaskoschutz.
Allerdings können die einzelnen Leistungen und Selbstbeteiligungen je nach Vertrag unterschiedlich ausgestaltet sein.
Was ist besser: Vollkasko oder Teilkasko?
Das hängt von deinem Fahrzeug und deiner finanziellen Situation ab.
Bei wertvollen oder finanzierten Autos ist Vollkasko häufig sinnvoll. Bei älteren Fahrzeugen reicht dagegen oft Teilkasko.
Zahlt Teilkasko bei einem selbst verschuldeten Unfall?
Nein. Selbst verschuldete Unfallschäden am eigenen Fahrzeug gehören normalerweise nicht zum Teilkaskoschutz.
Dafür benötigst du grundsätzlich eine Vollkaskoversicherung.
Ist Vollkasko bei einem zehn Jahre alten Auto sinnvoll?
Das kann sinnvoll sein, wenn das Fahrzeug noch einen hohen Wert besitzt oder du größere Reparaturkosten nicht selbst tragen kannst.
Allerdings solltest du den Aufpreis mit dem aktuellen Fahrzeugwert vergleichen.
Kann ich von Vollkasko auf Teilkasko wechseln?
Grundsätzlich ist ein Wechsel möglich.
Wann du deinen Versicherungsschutz ändern kannst, hängt jedoch vom Vertrag und den Bedingungen deines Versicherers ab.
Bei finanzierten oder geleasten Fahrzeugen solltest du außerdem bestehende Verpflichtungen berücksichtigen.
Welche Versicherung zahlt bei einem Unfall mit Fahrerflucht?
Ist dein geparktes Fahrzeug beschädigt und der Verursacher unbekannt, kann die Vollkasko den Schaden übernehmen.
Wird der Verursacher später ermittelt, kommen gegebenenfalls Ansprüche gegen dessen Haftpflichtversicherung infrage.
Vollkasko oder Teilkasko: So triffst du die richtige Entscheidung
Der Unterschied Vollkasko Teilkasko liegt vor allem im zusätzlichen Schutz bei selbst verschuldeten Unfällen und Vandalismus.
Während die Teilkasko bestimmte äußere Risiken absichert, bietet die Vollkasko einen umfangreicheren Versicherungsschutz.
Für neue, hochwertige oder finanzierte Fahrzeuge ist Vollkasko häufig die bessere Wahl. Bei älteren Autos kann dagegen eine günstigere Teilkaskoversicherung ausreichen.
Vergleiche deshalb mehrere Angebote mit identischen Selbstbeteiligungen und möglichst ähnlichen Leistungen.
Berücksichtige dabei nicht nur den Jahresbeitrag, sondern auch den aktuellen Fahrzeugwert, mögliche Rückstufungen und deine finanziellen Rücklagen.
So findest du eine Autoversicherung, die zu deinem Alltag passt, ohne unnötig viel zu bezahlen.